Короткий ответ: ДРР — доля рекламных расходов, то есть отношение затрат на рекламу к выручке от продаж, выраженное в процентах. Но для управленческого решения важно считать её не только по обороту, а по подтверждённым продажам, маржинальности, возвратам, сроку сделки и данным CRM. В Yudena Agency мы связываем расходы с лидами, квалификацией, сделками и прибылью.
Мы начинаем с бизнес-модели: какие товары и услуги приоритетны, какой средний чек, маржа, цикл сделки и допустимая стоимость привлечения. Клиент предоставляет данные о продажах, ассортименте, ограничениях, фото, документах и CRM, а мы проводим аудит рекламы, спроса, коммерческих страниц, аналитики и планируем работу на 90 дней. Запросите бесплатную консультацию для расчёта ДРР по вашей воронке.
Что такое ДРР
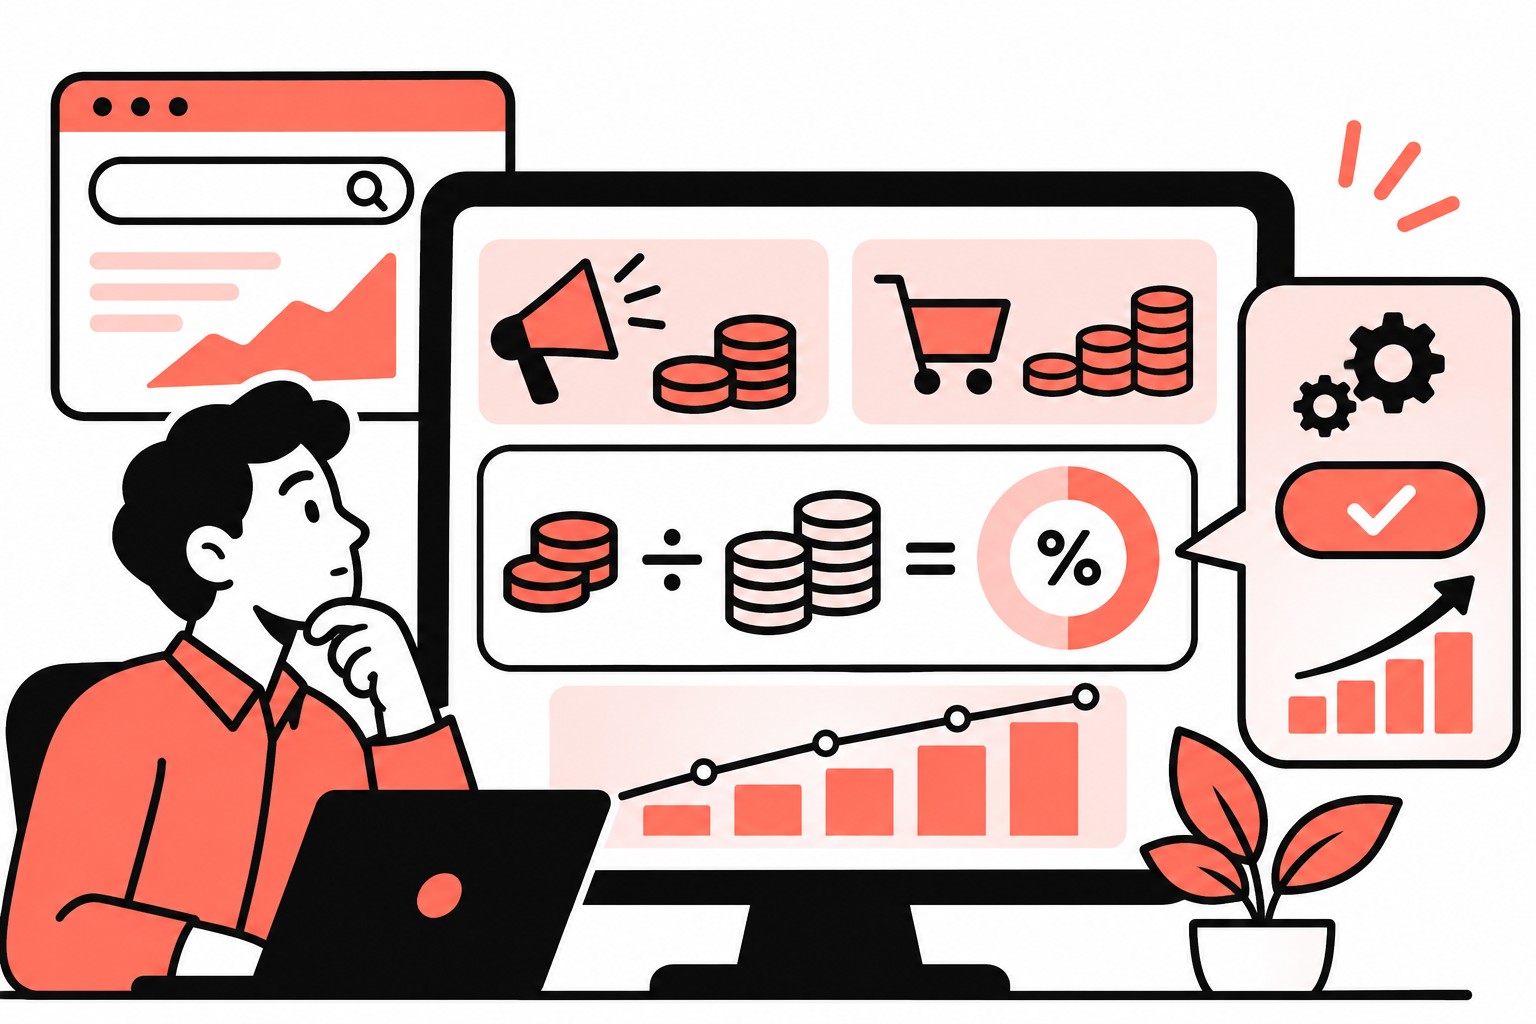
Классическая формула выглядит так: ДРР = рекламные расходы / выручка от продаж × 100%. Если на рекламу потрачено 100 000 рублей, а подтверждённая выручка составила 1 000 000 рублей, ДРР равна 10%.
Эта формула проста, но результат зависит от того, какие расходы и продажи включены. Нужно заранее определить период, каналы, комиссии, агентское вознаграждение, НДС, возвраты и дату, к которой лид превращается в сделку.
Почему одной формулы недостаточно
Рекламный кабинет может показать конверсию и стоимость лида, но не знает, был ли клиент квалифицирован, отправлено ли предложение и состоялась ли сделка. CRM может содержать выручку, но источник не всегда передаётся корректно.
Мы сверяем данные площадки, аналитики, CRM и бухгалтерского учёта. Для длинного цикла сделки используем промежуточные статусы и не выдаём текущий расход за окончательную ДРР.
| Вариант расчёта | Что учитывает | Риск |
|---|---|---|
| По всем расходам | Рекламу за период | Нет связи с продажей |
| По выручке | Подтверждённый оборот | Не видна маржа |
| По марже | Экономическую ценность | Нужны точные данные CRM |
Как считать реальную ДРР
Сначала фиксируем рекламные расходы по каналам и кампаниям, затем определяем, какие сделки относятся к ним. Важно учитывать окно атрибуции и задержку между первым контактом, обращением, предложением и оплатой.
Клиент предоставляет выгрузку CRM, средний чек, маржинальность, возвраты, отмены и комиссии. Агентство проверяет источники, UTM-разметку, цели, звонки, формы и корректность связывания сделки с рекламой.
ДРР и маржинальность
Низкая ДРР не всегда означает хороший результат. Товар с небольшой маржой может быть убыточным даже при небольших рекламных расходах. И наоборот, более высокая ДРР может быть допустима для продукта с высокой маржинальностью или большой вероятностью повторных продаж.
Мы считаем допустимую ДРР с учётом валовой маржи, логистики, скидок, комиссии и операционных расходов. Для производства дополнительно учитываем минимальную партию, загрузку мощностей и стоимость обработки проекта.
ДРР для короткого и длинного цикла сделки
В интернет-магазине продажа может произойти в день клика, а в B2B-сегменте путь занимает недели или месяцы. Если сравнивать расходы сегодняшнего дня с выручкой только за сегодня, показатель будет искажён.
Для длинного цикла мы отслеживаем этапы: обращение, квалификация, задача, предложение, согласование и договор. Это помогает видеть будущую выручку, но не смешивать прогноз с уже подтверждённой оплатой.
Как распределять ДРР по каналам
Мы сравниваем не только общий показатель, но и ДРР по поиску, сетям, SEO, ретаргетингу, брендовой рекламе и товарным кампаниям. Каналы выполняют разные роли: одни создают первый контакт, другие возвращают пользователя, третьи закрывают готовый спрос.
Нельзя отключать канал по высокой ДРР без учёта его влияния на последующие визиты и сделки. Но нельзя и оправдывать неэффективность только предположением о косвенном влиянии — нужны сопоставимые данные и контрольная гипотеза.
Как связать ДРР с лидами
До сделки полезно считать стоимость обращения и квалифицированного лида. Мы передаём источник, кампанию, страницу, продукт и дату в CRM, а затем сопоставляем статус, предложение и оплату.
Если лидов много, но они не квалифицируются, проверяем поисковый интент, объявление, страницу и условия предложения. Если квалифицированных лидов мало, а ДРР растёт, ищем причину в сегменте, бюджете, ставке или обработке.
Какие показатели дополняют ДРР
Для полной картины используем стоимость клика, конверсию страницы, стоимость лида, стоимость квалифицированного лида, средний чек, маржинальность, ROMI и количество сделок. Каждый показатель отвечает на свой вопрос и не должен заменять остальные.
| Показатель | Вопрос | Решение |
|---|---|---|
| Стоимость лида | Сколько стоит обращение | Проверить канал и страницу |
| Стоимость квалифицированного лида | Сколько стоит целевой контакт | Перераспределить бюджет |
| ДРР | Какая доля выручки ушла на рекламу | Сравнить с допустимым уровнем |
| Маржинальная прибыль | Осталась ли ценность после расходов | Решить о масштабировании |
Ошибки в расчёте ДРР
- Сравнивать рекламные расходы с неподтверждённой выручкой.
- Не учитывать возвраты, отмены и комиссии.
- Считать короткое окно для длинного цикла сделки.
- Смешивать разные каналы и продукты.
- Не передавать источник в CRM.
- Оценивать результат без маржинальности.
- Менять бюджет по одному периоду.
Мы фиксируем формулу, период, состав расходов, источник выручки и ответственного. Это делает отчёт понятным для маркетинга, руководителя и отдела продаж.
Как снизить ДРР без потери продаж
Сначала ищем не просто дешёвые клики, а сегменты с приемлемой маржой и качественными лидами. Затем проверяем коммерческие страницы, CTA, объявления, ставки, бюджет и работу менеджеров. Снижение расходов без сохранения продаж не является целью.
Для производственных компаний полезно показать реальные характеристики, сроки, ограничения, документы и фотографии. Это помогает отсечь случайный спрос и улучшить качество обращений.
Что делает Yudena Agency
Мы проводим аудит рекламы, спроса, структуры, коммерческих страниц, аналитики и CRM. Готовим контентные задания, проверяем техническое SEO, CTA, доказательства и регулярные итерации.
Клиент предоставляет реальные данные о продукте, ассортименте, экономике, продажах, документах, фото и ограничениях. Мы самостоятельно связываем расходы с лидами, сделками и маржинальностью, а результат объясняем понятным отчётом.
Запросите бесплатную консультацию Yudena Agency: мы рассчитаем текущую ДРР и найдём точки, где рекламные расходы не превращаются в продажи.
Практический план работ на 90 дней
| Период | Работа агентства | Результат и зона клиента |
|---|---|---|
| Дни 1–30 | Аудит расходов, CRM, маржи, спроса и страниц | Единая формула; клиент передаёт продажи и экономику |
| Дни 31–60 | Исправление аналитики, CTA, сегментов и бюджета | Сопоставимые данные; клиент подтверждает качество лидов |
| Дни 61–90 | Итерации по каналам, страницам и сделкам | Отчёт по ДРР и прибыли; решение о масштабировании |
Доказательства и ограничения
Мы используем реальные данные CRM и бухгалтерские показатели, когда они доступны. Внешние авторитетные источники добавляем для важных отраслевых утверждений. Кейсы Yudena Agency применяем только там, где они релевантны, и не обещаем автоматически повторить процент роста.
ДРР показывает долю рекламных расходов в выручке, но не гарантирует прибыль. Для решения нужны маржинальность, возвраты, операционные расходы, цикл сделки и качество обработки лидов.
Итоговый чек-лист расчёта
- Зафиксирован период и состав рекламных расходов.
- Выручка подтверждена CRM или учётом продаж.
- Учтены возвраты, комиссии и отмены.
- Расчёт разделён по каналам, продуктам и сегментам.
- Показатель сопоставлен с маржинальностью.
- Источник каждой сделки передаётся в CRM.
- Решения принимаются по лидам, сделкам и прибыли.
Запросите бесплатную консультацию Yudena Agency: мы проведём аудит расчёта ДРР, проверим рекламную воронку и подготовим план работ на 90 дней.
Итог и следующий шаг
ДРР становится полезной управленческой метрикой, когда связывает рекламный расход с подтверждённой выручкой, маржинальностью и продажами. Мы помогаем выстроить эту связь и регулярно корректируем рекламу по фактам.
Обратитесь в Yudena Agency за бесплатной консультацией. Мы оценим ваши каналы, CRM, коммерческие страницы и экономику, а затем предложим конкретный следующий шаг.
Как выбрать выручку для формулы
В знаменателе должна быть выручка, которую можно обоснованно связать с рекламным воздействием. Для быстрой покупки это заказ и оплата за период. Для длинного цикла — сделки, отнесённые к источнику по согласованному правилу атрибуции.
Мы отдельно отмечаем подтверждённую выручку, ожидаемую выручку по открытым сделкам и прогноз. Эти значения нельзя смешивать: прогноз помогает планировать, но не доказывает фактическую ДРР.
ДРР по товарам и направлениям
Общий показатель может скрывать разницу между продуктами. Одна категория приводит большие сделки при небольшом числе лидов, другая — много обращений с низкой маржой. Мы делим отчёт по товару, региону, кампании и этапу воронки.
Для производства учитываем повторный заказ, загрузку, логистику и минимальную партию. ДРР оцениваем вместе с прибылью и сроком возврата инвестиций, а не только с оборотом.
| Срез | Что видно | Решение |
|---|---|---|
| Канал | Роль источника | Перераспределить бюджет |
| Продукт | Маржа и спрос | Выбрать приоритет |
| Регион | Логистика и качество лидов | Уточнить географию |
Как улучшить ДРР через страницу
Если реклама приводит релевантный трафик, но заявок мало, проверяем страницу. На ней должны быть понятны предложение, характеристики, ограничения, сроки, документы, реальные фотографии и следующий шаг. Для сложного заказа добавляем расчёт, техническое задание или консультацию.
Мы проводим аудит формы, телефона, мобильного сценария и скорости ответа. Клиент предоставляет материалы и комментарии специалистов, а агентство превращает их в контентные требования, CTA и структуру.
Как учитывать отдел продаж
ДРР искажена, если менеджер не перезванивает, не фиксирует источник или не меняет статус сделки. Мы проверяем скорость ответа, причины отказов, дубли и передачу лида. Отдел продаж даёт обратную связь, а агентство использует её для оптимизации.
Если обращения обрабатываются долго, увеличение бюджета может ухудшить результат. Сначала согласуем процесс и статусы, затем расширяем привлечение.
Что считать хорошей ДРР
Хорошая ДРР не имеет универсального процента. Она должна соответствовать маржинальности, цели бизнеса и циклу сделки. Мы сравниваем период с планом, прошлой базой и допустимой стоимостью привлечения, отдельно показывая качество лидов и итоговую прибыль.
Переносится методика: единая формула, корректная атрибуция, CRM, коммерческие страницы, доказательства и регулярные итерации.
Что получает клиент после аудита
Клиент получает формулу расчёта, карту источников и продуктов, список ошибок аналитики, рекомендации по страницам, правила бюджетирования и план контроля. Запросите бесплатную консультацию Yudena Agency: мы проверим расходы и подготовим план работ на 90 дней.
Итоговый чек-лист ДРР
- Зафиксированы период и состав расходов.
- Выручка подтверждена источником продаж.
- Учтены возвраты, комиссии и отмены.
- Расчёт разделён по продуктам и каналам.
- ДРР сопоставлена с маржинальностью.
- Источник каждой сделки передаётся в CRM.
- Решения принимаются по лидам, сделкам и прибыли.
Так ДРР становится инструментом управления. Обратитесь в Yudena Agency за бесплатной консультацией: мы проведём аудит и найдём точки роста.
Как закрепить расчёт в регулярном отчёте
Мы фиксируем дату выгрузки, формулу, источники расходов, список сделок, возвраты, комиссии и ответственных. В следующем периоде сравниваем данные по той же методике, чтобы изменение ДРР отражало реальную динамику, а не смену правил подсчёта.
Отчёт должен показывать план, факт, отклонение, причины и следующее действие. Если показатель ухудшился, проверяем канал, продукт, страницу, скорость обработки и маржу до решения об отключении.
Так руководитель видит, где реклама создаёт прибыль, а где требуется переработка воронки. Запросите бесплатную консультацию Yudena Agency — мы проведём проверку и подготовим план работ на 90 дней.
На встрече мы также согласуем допустимый уровень ДРР, период пересмотра и критерии масштабирования, чтобы финансовая цель была понятна маркетингу и продажам.
Такой порядок снижает споры о цифрах и помогает принимать решения по рекламе на единой финансовой основе.
Мы используем этот подход как постоянный цикл: посчитать, проверить, скорректировать и снова сопоставить расходы с продажами.
Это делает отчёт полезным для ежедневного управления.
Проверяем регулярно.